【リアル給与明細】40歳、製造業の場合
プロフィール
40歳、男性
製造業
▼現状
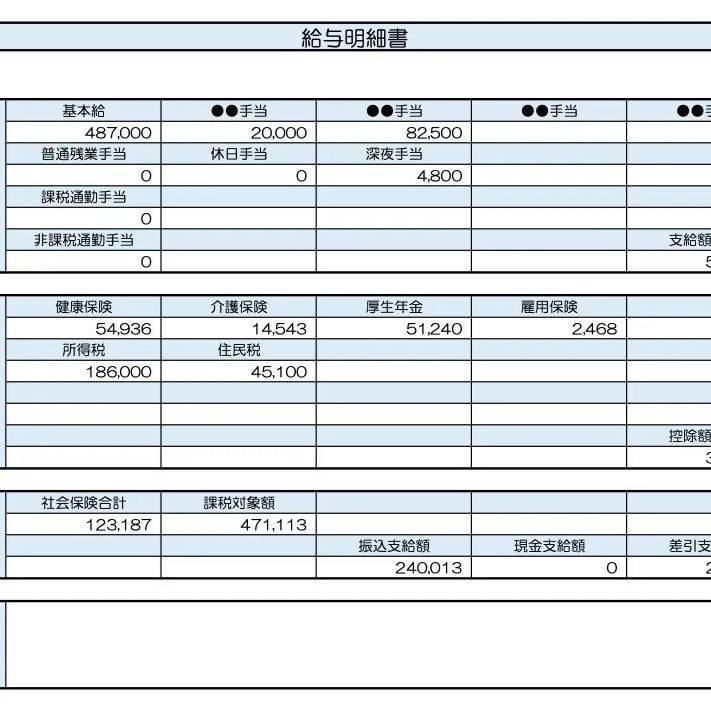
仕事内容は、製造業の係長。
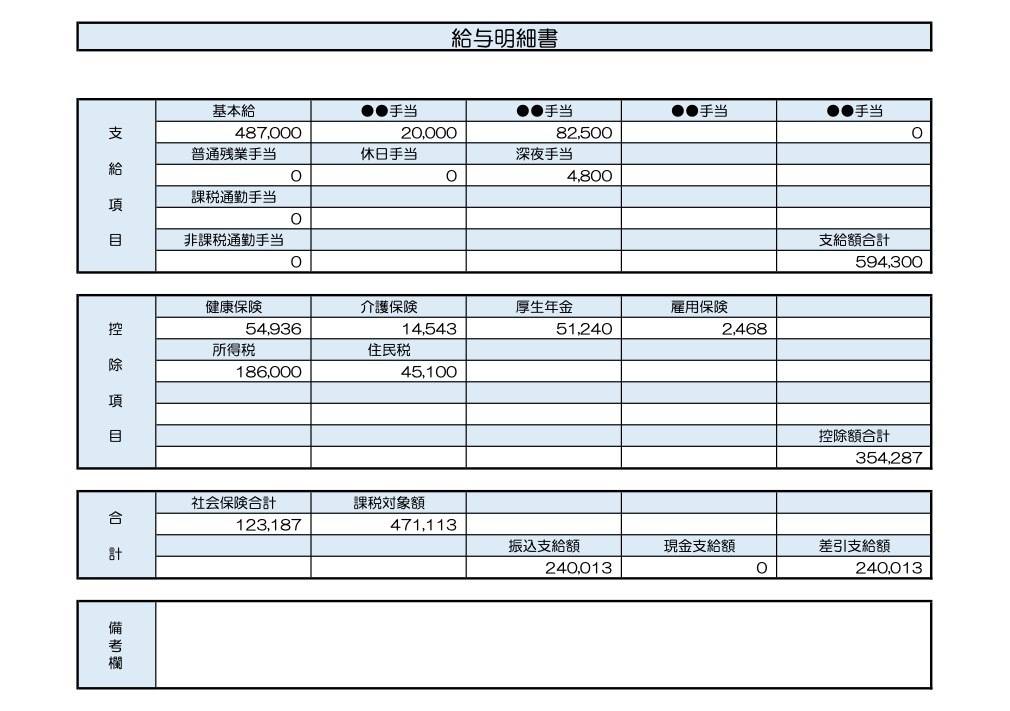
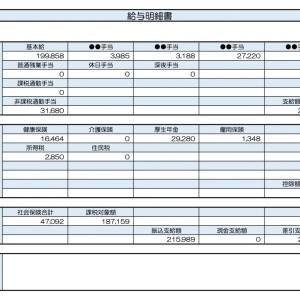
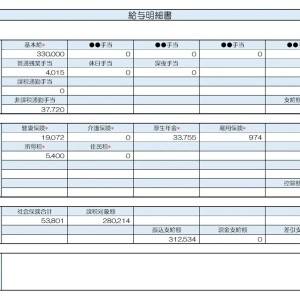
労働時間は月163時間、残業はなし。
ボーナスは430万円程度。
【相談内容】お給料には満足していますが、保険に関する支出が多い状態です。妻の年収500万円程度を貯蓄にと考えていましたが、妻はそうは思っておらず、生活の見直しが必要だと思っています。
解説するのは……
◆sino
ファイナンシャル・プランニング技能検定3級 日商簿記検定3級
資産形成や節約に関するアドバイスを得意とし、普段はライターとして活動しています。
現在のお給料は全国平均と比べると高い?低い?
質問者さんの現在の収入を年収換算すると約1,144万円になります。
一方、国税庁の「令和5年分民間給与実態統計調査」によると、質問者さんと同年代の方の平均年収は約612万円*です。
*……参考:国税庁「令和5年分民間給与実態統計調査」
このことから、質問者さんのお給料額は、平均よりも500万円以上も多く、かなりの高水準と言えそうです。
夫婦の家計管理のポイントと保険の見直し術
質問者さんはお給料に満足されているものの、支出が多くてなかなか貯蓄ができずお悩みなのですね。
夫婦で家計を共有するのがベスト
家計管理は夫婦共同するのが理想的です。
質問者さんが「妻の収入で貯蓄をする」と考えていても、奥さまがそう思っていなければ家計にズレが生じます。
また、万が一将来のライフイベントや離婚などがあった場合、片方の名義だけで貯蓄がある状態はリスクが高いと言えるでしょう。
おすすめは、夫婦の収入を合算し、そこから生活費・貯蓄・教育費・お小遣い、と割り振ること。
家計全体が見えやすくなり、計画的に貯蓄が進められますよ。
保険料の見直しで支出を減らして
年収が1,000万円を超えているにもかかわらず保険料が負担になっているのであれば、過剰に加入している可能性があります。
必要といわれる保険の種類は、以下の3つです。
- 火災保険:火災リスクに備える保険
- 掛け捨ての死亡保険:子どもが成人するまでの必要な保障を確保
- 自動車保険(対人・対物無制限):万が一の事故に備える保険
もし貯蓄性のある保険に加入している場合は、一度内容を見直してみましょう。
貯蓄性のある保険は手数料が高く資産が増えにくいため、自分で投資をするほうが合理的な場合も。
掛け捨て型への切り替えも視野に入れることをおすすめします。
まとめ
・質問者さんのお給料額は、平均よりもかなり高い水準です。
・家計は、夫婦で共有するのがベストです。
・過剰に保険に加入していないか、見直しをおすすめします。
※表示価格は記事執筆時点の価格です。現在の価格については各サイトでご確認ください。