【リアル給与明細】49歳、看護師の場合
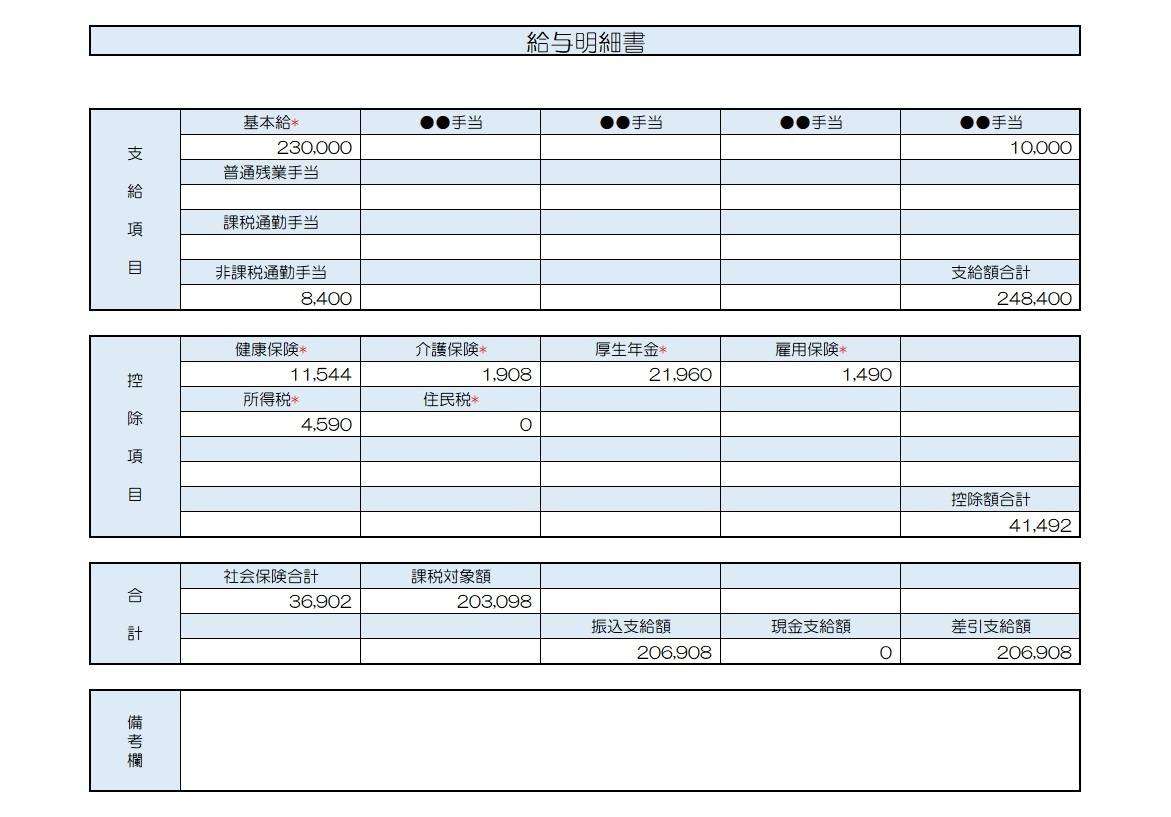
プロフィール
49歳、女性
看護師
▼現状
仕事内容は、看護師
労働時間は月40時間、残業は無し
ボーナスは無し
【相談内容】給与が少なく、一人暮らしです。将来のために投資をしたいのですが、収入の何割を投資に充てるべきでしょうか?
解説するのは……
◆かげやま
ファイナンシャル・プランニング技能検定2級
人には相談しにくいお金のこと。そんな悩みや不安を気軽に相談できるFPを目指しています。
お金の制度や保険について分かりやすく伝えます。
現在のお給料は平均と比べると?
厚生労働省の「令和5年賃金構造基本統計調査」によると、質問者さんと同年代の同業種の平均年収は約552万円*です。
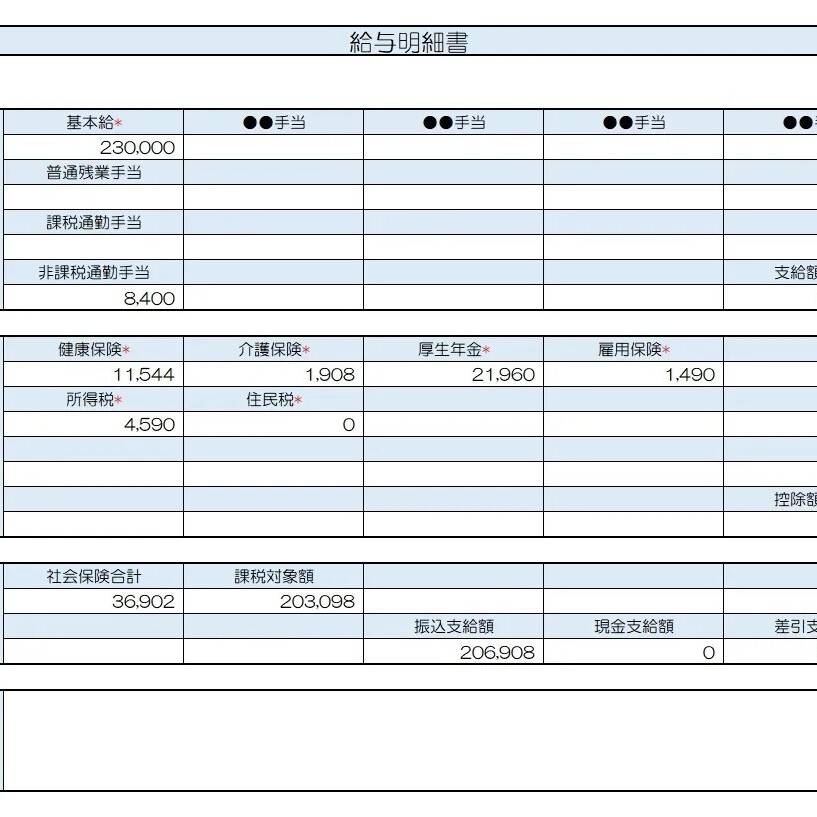
質問者さんの現在の年収は約298万円ですので、質問者さんのお給料額は、平均よりかなり低い水準と言えそうです。
*……参考:厚生労働省「令和5年賃金構造基本統計調査」
収入と投資の割合を考えるポイント
質問者さんは「給与収入に対するNISAの投資割合を知りたい」とのこと。
それでは、収入と投資の割合ついて解説します。
1.手取りの20%を貯蓄にまわす
収入に対する投資割合を考えるには、収入の何割を貯蓄するかを考えましょう。
一般的に、収入から貯蓄に回す理想の割合は20〜30%程度とされています。
よって、手取り収入の20%を貯蓄するのが理想と考えるとよいですね。
生活防衛資金を確保したうえで、貯蓄の何割を投資に回すかを考えましょう。
生活防衛資金は、生活費の3〜6か月分といわれています。
あらかじめ確保しておくことで万が一の収入減や予期せぬ支出にも備えられ、安心感につながりますよ。
ただし、自身の家計にあわせて、無理のない範囲で貯蓄を続けることが大切です。
2.貯蓄と投資の割合を考える
貯蓄と投資の割合は、その人の価値観はもちろん、環境や人生におけるステージによっても大きく変わるものです。
貯蓄と投資の割合を考えるには、「目的を明確に定める」必要があります。
「なんのために、いくらの資産が必要なのか?」をよく考えましょう。
また、投資への割合が多ければ、当然ながらリスクもリターンも大きくなります。
そのため、目標の達成に必要な投資と貯蓄のバランスを考えておくことも重要です。
毎月の積立額、積立期間、利回りなどから将来の積立額を簡単にシミュレーションできるサイトもありますので、利用してみてください。
2024年度から、NISAの非課税保有限度額の上限は1,800万円に拡充されました。
もちろん、投資にはリスクがありますが、長期的にリスクを分散させることで、リスクを抑えつつ安定した資産形成を目指せますよ。
まとめ
・まずは手取り収入の20%を貯蓄することが理想です。
・資産の目標額に向け、貯蓄と投資の割合を検討しましょう。
※表示価格は記事執筆時点の価格です。現在の価格については各サイトでご確認ください。