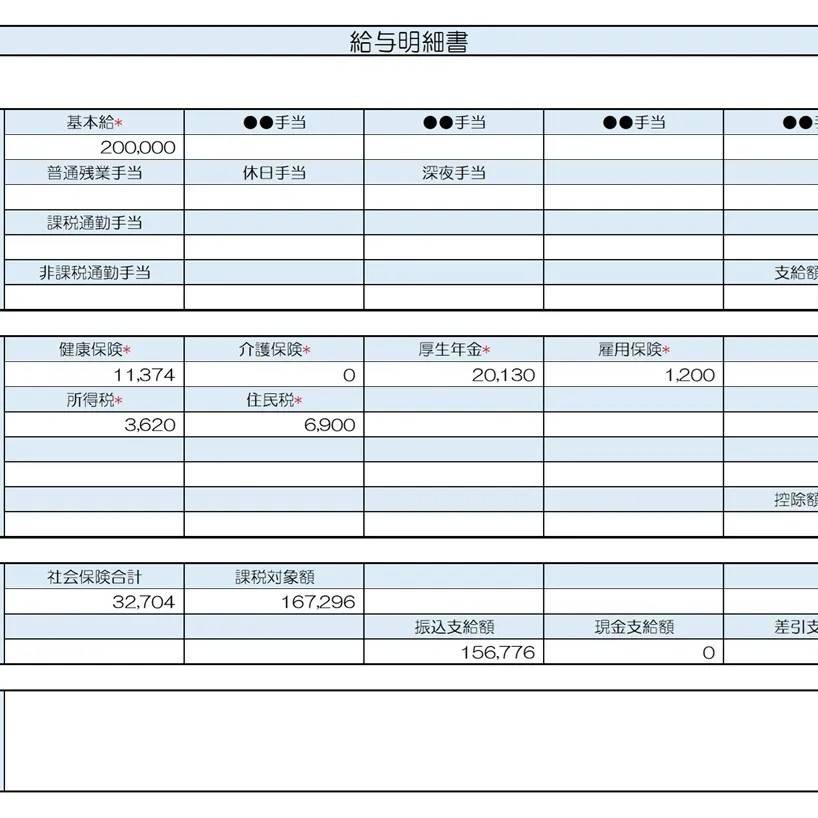
【リアル給与明細】35歳、不動産事務の場合
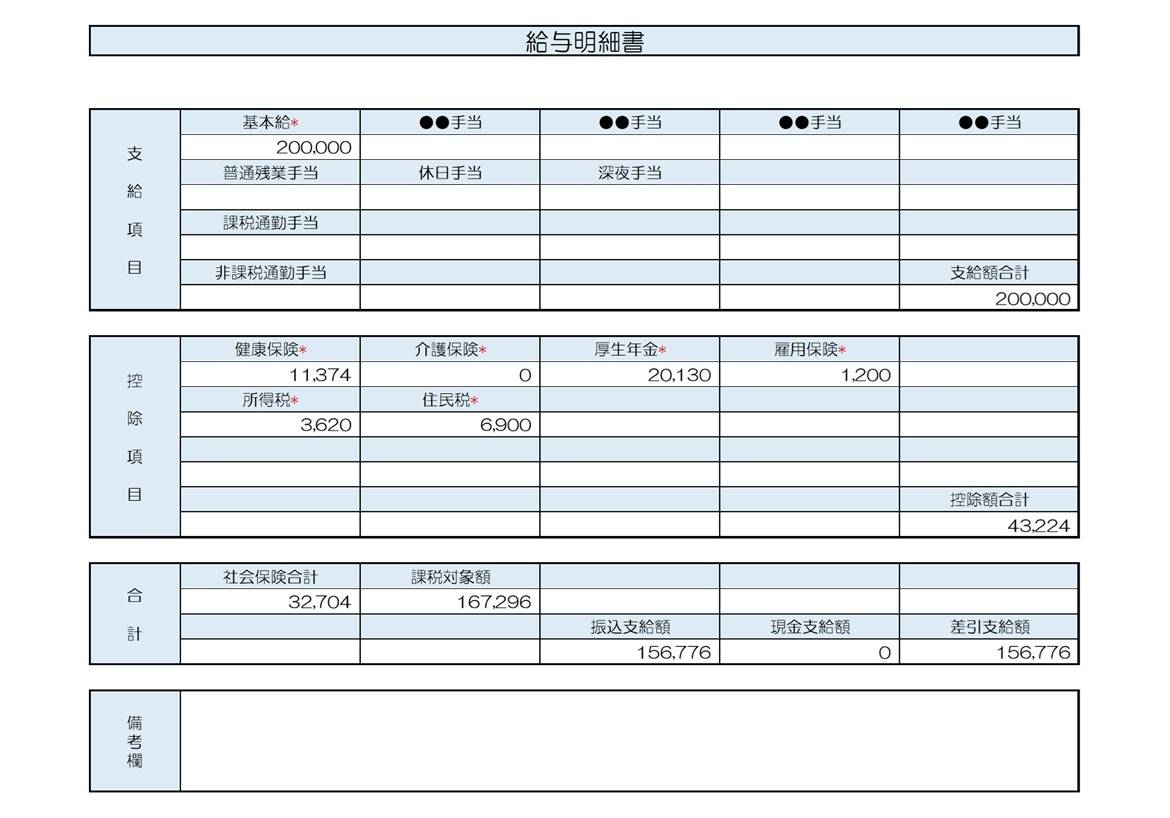
プロフィール
35歳、女性
不動産事務
▼現状
労働時間:月128時間(残業なし)
ボーナス:10万円
家族構成:夫と2人暮らし
世帯年収:750万円
【相談内容】不動産投資をしてみたいですが、現在の世帯年収で可能ですか?食費や光熱費などの節約もなかなか成果につながりません。節税もしたいです。
解説するのは……
◆綾瀬わか
FP2級ライター。元中学校・高校の国語教員。
資産形成や社会保険、教育等に関するお悩みを解決するお手伝いをしています。教員時代のスキルを生かして、相手に寄り添いながらわかりやすくアドバイスすることが得意です。より多くの方々が安心して生活できるようにお役に立ちたいと思っております。
資格を取得し、転職も視野に入れて
質問者さんの年収は250万円。
厚生労働省「令和5年賃金構造基本統計調査」によると、不動産業の35〜39歳女性の平均年収は339万円*ですので、平均よりも低めの水準と言えます。
*……参考:厚生労働省「令和5年賃金構造基本統計調査」
労働時間が128時間と少し抑えられているので、まずは宅地建物取引士等の資格取得に集中されるのがよいでしょう。
資格を取得しても給与が上がらない場合は、別の会社への転職も視野に入れてくださいね。
不動産投資はリスクを慎重に検討して
一般的に不動産投資の融資対象年収は500万円以上。
ペアローンが適用できないため、旦那さんの年収510万円が審査対象となります。
基準を満たしていますので投資可能ではありますが、不動産投資には大きなリスクがつきもの。
懸念される点を3つ説明しますね。
①金利が高い不動産投資ローンで家計圧迫のリスク
投資用物件を購入するためのローンは、住宅ローンに比べて金利が高め。
手出しの多い物件だと、不動産投資がかえって家計を圧迫することもあり得ます。
一般的に年数が経つほど家賃は下がりますが、ローンの返済額は変わらないため、投資利回りは年々下がると考えましょう。
②空室リスクとサブリースの危険性
安い物件を現金で一括購入することもできますが、需要がなく空室のリスクも。
管理会社に一括で借り上げてもらうサブリース契約を利用する方法もありますが、管理費用が高い、管理会社が倒産して家賃が回収できなくなる等、トラブルが大変多いです。
③ランニングコストがかかり、利益が少なくなりがち
水回りや設備の修繕費用はたいてい自己負担であり、ランニングコストが想像以上にかかります。
また、ランニングコストの回収をめざして将来的な売却益を期待できる物件は都心に多いですので、購入コストは莫大になります。
節税対策と家計費の見直し。優先すべきは……
実践できる節税対策に、次のものがあります。
- 医療費控除
- 保険料控除
- iDeCo
ただし、保障内容が十分すぎる生命保険や、受給まで手数料が発生し続けるiDeCoは、場合によっては負担が大きく、キャッシュフローを悪化させる要因にもなります。
まずは家計費の見直しを優先的に行い、無理のない範囲で上記の節税対策を行いましょうね。
まとめ
・資格取得後は転職も視野に入れて。
・不動産投資はリスクを慎重に検討して。
・家計費の見直しを優先し、できる範囲で節税対策を。
※表示価格は記事執筆時点の価格です。現在の価格については各サイトでご確認ください。