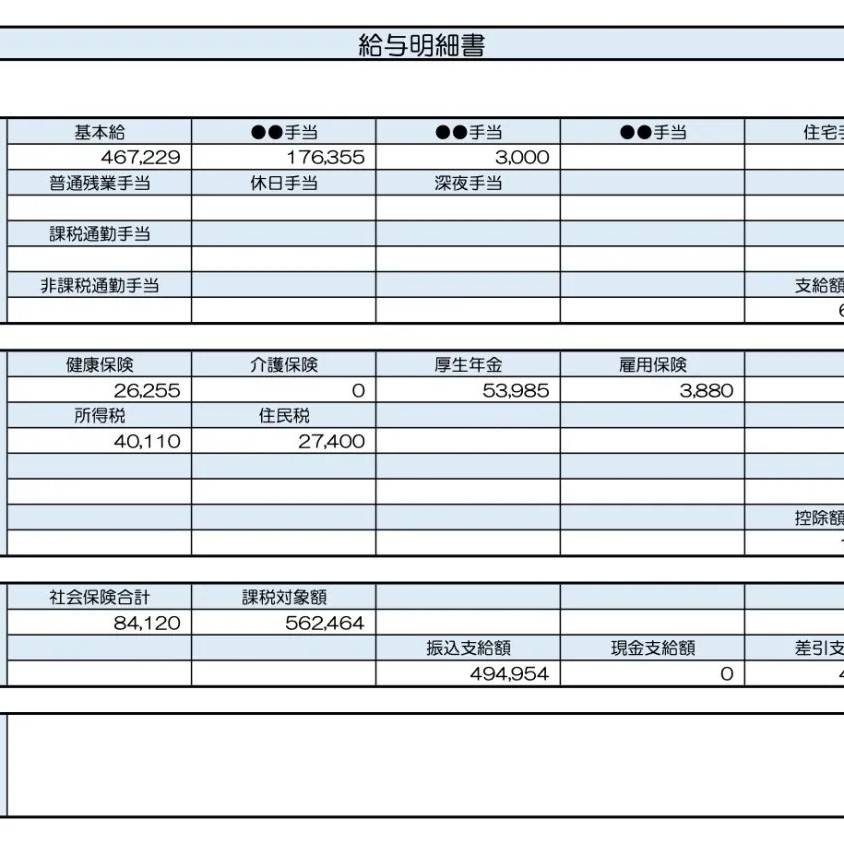
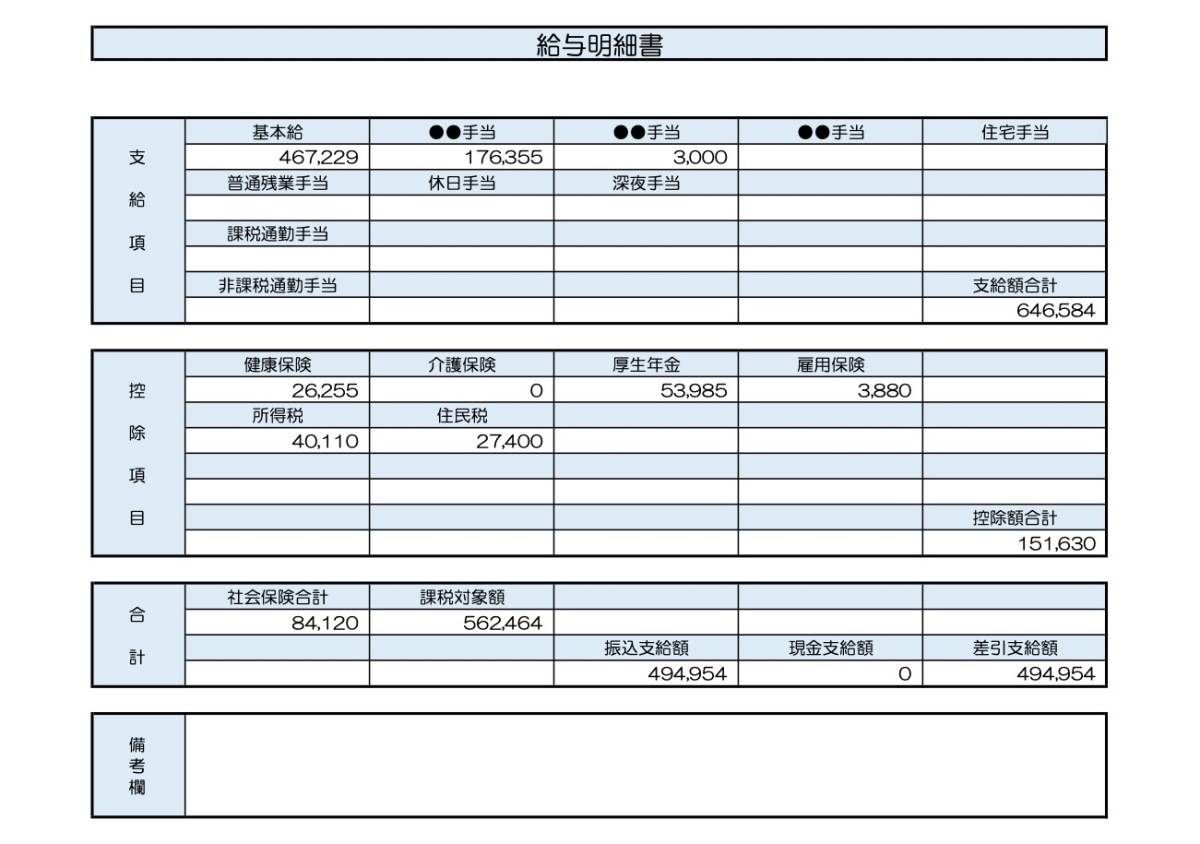
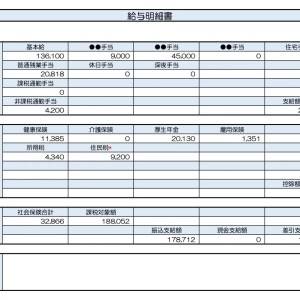
【リアル給与明細】32歳、営業職の場合
プロフィール
32歳、女性
営業職
▼現状
仕事内容は、広告代理店の営業。
労働時間は月160時間、残業は30時間程度。
ボーナスは100万円程度。
【相談内容】子どもは3人ほしいので、育休期間などを考えると将来が不安です。現在資産総額のうち投資比率が7割程度ですが、9割程度に増やしても大丈夫でしょうか?
解説するのは……
◆sino
ファイナンシャル・プランニング技能検定3級 日商簿記検定3級
資産形成や節約に関するアドバイスを得意とし、普段はライターとして活動しています。
現在のお給料は全国平均と比べると高い?低い?
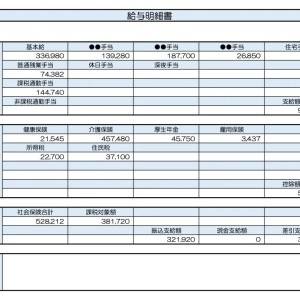
質問者さんの現在の収入を年収換算すると約876万円になります。
一方、厚生労働省の「令和5年賃金構造基本統計調査」によると、質問者さんと同年代の営業職業従事者の平均年収は約524万円*です。
*……参考:厚生労働省「令和5年賃金構造基本統計調査」
このことから、質問者さんのお給料額は、平均よりも300万円以上も多くかなりの高水準と言えそうです。
投資割合を増やす前に知っておくべきポイント
質問者さんは、将来の育休期間を見据え、資産の9割を投資に回したいとお考えなのですね。
投資比率についてのアドバイスをお伝えします。
投資比率の目安を教えてくれるエイジスライド方式
投資比率の目安は「エイジスライド方式」を参考にするのもよいでしょう。
エイジスライド方式は、「100-年齢=投資比率」または「120-年齢=投資比率」の目安を立てる方法です。
例えば、32歳であれば「100-32=68%」を投資に回すという考え方になります。
エイジスライド方式を使うと年齢に応じたリスクの取り方の目安がわかり、投資と貯金のバランスを決めるヒントにできるでしょう。
投資割合を増やす前にリスクを再確認
近年の市場環境が好調だったことから、すぐに使わないお金は投資しておかないともったいないと考える方も多くいます。
しかし、優良なインデックス商品であっても、長期的に見れば上がり下がりがあるもの。
暴落が起きて一時的に資産が大幅に減ることも十分に起こり得ます。
投資割合は慎重に決め、必要な資金は現金や安全な資産で確保しておくことも検討しましょう。
まとめ
・質問者さんのお給料額は、平均よりもかなり高い水準です。
・投資割合の目安は「エイジスライド方式」でわかります。
・投資割合を増やす前にリスクを再確認しましょう。
※表示価格は記事執筆時点の価格です。現在の価格については各サイトでご確認ください。