【リアル給与明細】38歳、調達管理職の場合
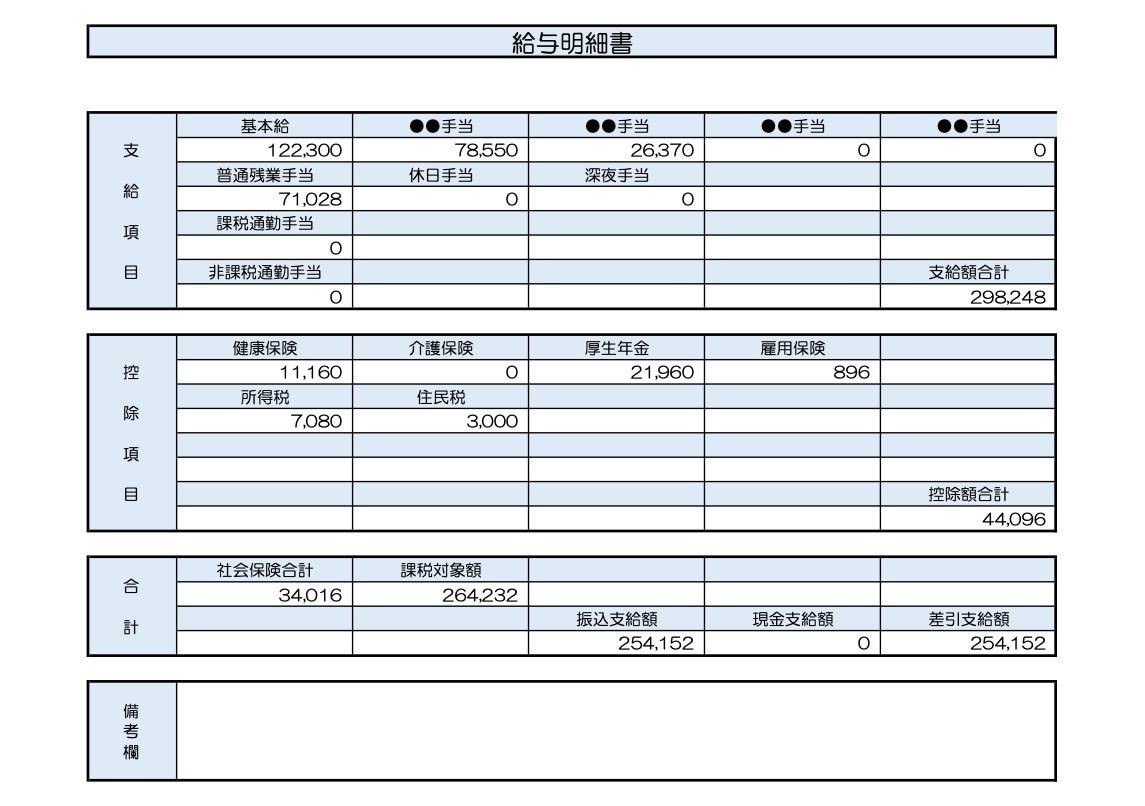
プロフィール
38歳、男性
製造業の調達管理職
▼現状
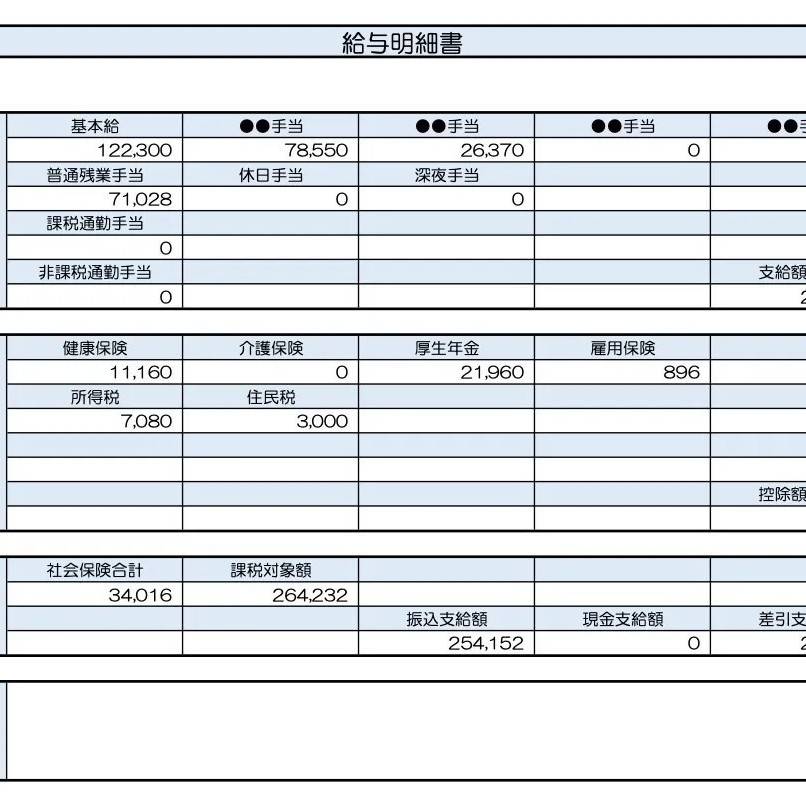
仕事内容は、資材調達・在庫管理・取引先や各部署との折衝業務。
労働時間は月176時間、残業45時間程度。
ボーナスは60万円程度。
【相談内容】業務負荷は大きいですが、残業代が出ているのでお給料には満足しています。最近、NISAやiDeCoを使うと良いと聞きますが、仕組みがわかりません。具体的にどう活用すれば貯蓄を増やせますか?
解説するのは……
◆sino
ファイナンシャル・プランニング技能検定3級 日商簿記検定3級
資産形成や節約に関するアドバイスを得意とし、普段はライターとして活動しています。
初心者向け!NISAとiDeCoの基本と活用術
最近話題のNISAやiDeCoは、どちらも資産を効率的に増やすための非課税制度です。
仕組みを理解し、目的に応じて使い分けることで、将来に向けた資産形成がより効果的になります。
NISAとは?
NISA(少額投資非課税制度)は、投資で得られる利益が非課税になる制度です。
通常、投資の利益には20%程度の税金がかかりますが、NISAを利用すればゼロになります。
iDeCoとは?
iDeCo(個人型確定拠出年金)は、老後の資産を準備するための制度で、掛金が全額所得控除の対象になります。
また、運用益が非課税で積み上がり、受け取るときも一部が税制優遇を受けられます。
ただし、60歳になるまで引き出せないため、老後資金専用の制度と考えましょう。
投資の効果って?
投資を活用する最大のポイントは、投資で得た利益を再度投資に回す「複利効果」によってお金の成長が期待できることです。
例えば、38歳の質問者さんが65歳までの27年間、毎月3万円を積み立てると仮定しましょう。
現金貯金の場合、単純に27年間で972万円貯まる計算です。
しかし、年利6%で運用した場合、複利効果によって資産が約2,420万円*にまで育つことが期待できます。
*……参考:金融庁「つみたてシミュレーター」を元に算出
投資のリスクは「分散・長期・定額投資」で抑えて
投資には元本割れのリスクがあり、将来の運用成果が保証されているわけではありません。
長期・積立・分散投資を組み合わせることで、価格変動の影響を抑え、元本割れする可能性を低減する効果が期待できます。
まとめ
・NISAとiDeCoは、どちらも税制優遇が受けられる投資制度です。
・投資は複利効果でお金が育ちます。元本割れリスクを低くするためには「分散・長期・定額投資」が基本です。
※表示価格は記事執筆時点の価格です。現在の価格については各サイトでご確認ください。